Nhiều người thu nhập không thấp, nhiều doanh nghiệp doanh thu không nhỏ, nhưng cuối tháng vẫn loay hoay vì không biết tiền đã đi đâu. Hiểu đúng tư duy tài chính là gì chính là bước đầu tiên để bạn chuyển từ trạng thái “chạy theo tiền” sang làm chủ đồng tiền, cả trong chi tiêu cá nhân lẫn điều hành doanh nghiệp. Cùng tìm hiểu ngay trong bài viết sau!
1. Tư duy tài chính là gì?
Tư duy tài chính (Financial Mindset hay Money Mindset) là hệ thống niềm tin, thái độ và thói quen chi phối cách một người kiếm tiền, giữ tiền, sử dụng tiền và nhân tiền. Đây là “hệ điều hành” chạy ngầm phía sau mọi quyết định về tiền bạc.
- Khái niệm tư duy tài chính
- Phân biệt tư duy tài chính và kiến thức tài chính
- Ba tầng cấu thành tư duy tài chính
1.1. Khái niệm tư duy tài chính
Tư duy tài chính là cách bạn nhìn nhận vai trò của tiền, từ đó quyết định ưu tiên điều gì và chấp nhận rủi ro đến đâu. Hai người cùng thu nhập 50 triệu đồng mỗi tháng có thể có kết quả trái ngược sau 10 năm, và khác biệt nằm ở tư duy về tiền chứ không ở thu nhập.
Tư duy tài chính không phải bẩm sinh mà hình thành từ gia đình, môi trường và trải nghiệm, nên hoàn toàn có thể nâng cấp nếu có phương pháp đúng.
1.2. Phân biệt tư duy tài chính và kiến thức tài chính
Kiến thức tài chính (Financial Literacy) trả lời câu hỏi “bạn biết gì về tiền”, còn tư duy tài chính trả lời câu hỏi “bạn hành động thế nào với tiền”.
| Tiêu chí | Kiến thức tài chính | Tư duy tài chính |
| Bản chất | Hiểu biết về khái niệm, công cụ, con số | Niềm tin, thái độ và thói quen với tiền |
| Tác động | Giúp tính toán đúng | Quyết định có làm đúng hay không |
| Ví dụ | Biết quỹ dự phòng nên bằng 3 đến 6 tháng chi phí | Thực sự trích tiền vào quỹ dự phòng mỗi tháng |
Nói ngắn gọn, kiến thức là tấm bản đồ, còn tư duy là người cầm lái.
1.3. Ba tầng cấu thành tư duy tài chính
- Tầng niềm tin: Những gì bạn tin về tiền, chẳng hạn “tiền là thứ khó kiếm” hay “tiền là công cụ tạo ra giá trị”.
- Tầng thái độ: Cảm xúc khi đối diện với tiền như lo âu, né tránh hay bình tĩnh.
- Tầng hành vi: Thói quen như ghi chép chi tiêu, trích tiết kiệm, đầu tư định kỳ. Tầng này tạo ra kết quả nhưng chỉ bền vững khi hai tầng dưới đã thay đổi.
2. Vì sao tư duy tài chính quan trọng với cá nhân và chủ doanh nghiệp?
Tư duy tài chính quyết định mức độ an toàn tài chính dài hạn của bạn. Với chủ doanh nghiệp, đó còn là ranh giới giữa một tổ chức tăng trưởng bền vững và một tổ chức “lãi trên giấy nhưng chết vì thiếu tiền mặt”.
- Quyết định cách bạn kiếm, giữ và sử dụng tiền
- Giảm rủi ro nợ nần khi có biến cố
- Là năng lực sống còn của người điều hành doanh nghiệp
2.1. Quyết định cách bạn kiếm, giữ và sử dụng tiền
Theo S&P Global FinLit Survey khảo sát hơn 150.000 người tại hơn 140 quốc gia, chỉ khoảng 33% người trưởng thành trên thế giới hiểu đúng các khái niệm lãi suất, lãi kép, lạm phát và đa dạng hóa rủi ro; tại Việt Nam, tỷ lệ này chỉ khoảng 24%. Thiếu nền tảng này, thu nhập tăng thường kéo theo chi tiêu tăng.
2.2. Giảm rủi ro nợ nần khi có biến cố
Người có tư duy tài chính tốt luôn có quỹ dự phòng, kiểm soát tỷ lệ nợ và không vay để tiêu dùng. Nhờ vậy, khi có biến cố, họ không phải bán tháo tài sản hoặc vay nóng.
2.3. Năng lực sống còn của người điều hành doanh nghiệp
Theo Tổng cục Thống kê, năm 2024 bình quân mỗi tháng có khoảng 19.500 doanh nghiệp rút lui khỏi thị trường. Nghiên cứu thường được trích dẫn của Jessie Hagen (U.S. Bank) cũng chỉ ra khoảng 82% doanh nghiệp nhỏ thất bại có nguyên nhân liên quan đến quản lý dòng tiền yếu kém. Nhiều doanh nghiệp vẫn có doanh thu nhưng thất bại vì người đứng đầu nhìn doanh thu thay vì dòng tiền.
3. Các kiểu tư duy tài chính phổ biến hiện nay
Có bốn cặp tư duy tài chính đối lập phổ biến nhất. Nhận diện mình đang nghiêng về phía nào là bước đầu tiên để điều chỉnh.
- Tư duy khan hiếm và tư duy dồi dào
- Tư duy tiêu dùng và tư duy đầu tư
- Tư duy ngắn hạn và tư duy dài hạn
- Tư duy người làm thuê và tư duy người làm chủ
3.1. Tư duy khan hiếm và tư duy dồi dào
Người mang tư duy khan hiếm (Scarcity Mindset) sợ thiếu tiền nên từ chối cả khoản đầu tư sinh lời như học thêm kỹ năng, còn tư duy dồi dào (Abundance Mindset) nhìn tiền như dòng chảy có thể mở rộng khi tạo ra giá trị. Điểm cân bằng là tiết kiệm có kỷ luật nhưng mạnh dạn chi cho những gì tăng năng lực kiếm tiền.
3.2. Tư duy tiêu dùng và tư duy đầu tư
Người có tư duy tiêu dùng hỏi “có đủ tiền mua không”, còn người có tư duy đầu tư hỏi “khoản này sinh lời bao nhiêu, khi nào hoàn vốn”. Cùng 30 triệu đồng, một người đổi điện thoại mới, người kia học một khóa giúp tăng thu nhập 5 triệu đồng mỗi tháng và hoàn vốn sau khoảng 6 tháng.
3.3. Tư duy ngắn hạn và tư duy dài hạn
Tư duy ngắn hạn ưu tiên cảm giác thỏa mãn ngay, nên dễ bị cuốn vào lời mời “lợi nhuận cao, rút vốn nhanh”. Người có tư duy dài hạn hiểu tài sản cần thời gian để tăng trưởng, và trước mỗi khoản chi lớn họ thường tự hỏi: “Quyết định này còn đúng sau 3 năm nữa không?”
3.4. Tư duy người làm thuê và tư duy người làm chủ
Theo mô hình Cashflow Quadrant của Robert Kiyosaki, người làm thuê và người tự làm đổi thời gian lấy tiền, còn chủ doanh nghiệp và nhà đầu tư để hệ thống, tài sản làm việc thay mình. Nhiều chủ doanh nghiệp SME trên danh nghĩa là “chủ” nhưng vẫn vận hành như người tự làm vì mọi việc đều qua tay họ.
4. Tư duy tài chính của người giàu: 7 nguyên tắc cốt lõi
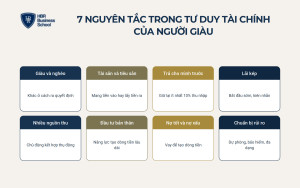
Tư duy tài chính của người giàu xoay quanh một ý tưởng xuyên suốt: để tiền làm việc cho mình thay vì mình làm việc vì tiền. Trước khi đi vào 7 nguyên tắc, hãy xem sự khác biệt giữa hai lối tư duy.
- Tư duy tài chính của người giàu và người nghèo khác nhau thế nào?
- Phân biệt rõ tài sản và tiêu sản
- Trả cho mình trước
- Tận dụng sức mạnh của lãi kép
- Xây dựng nhiều nguồn thu nhập
- Đầu tư vào bản thân trước tiên
- Phân biệt nợ tốt và nợ xấu
- Luôn chuẩn bị cho rủi ro
4.1. Tư duy tài chính của người giàu và người nghèo khác nhau thế nào?
Khác biệt cốt lõi là người giàu coi tiền là công cụ để xây tài sản, còn người nghèo coi tiền là thứ để tiêu hoặc thứ đáng lo. T. Harv Eker trong “Bí mật tư duy triệu phú” đúc kết 17 khác biệt giữa hai lối tư duy này, dưới đây là những điểm dễ thấy nhất:
| Tiêu chí | Tư duy người giàu | Tư duy người nghèo |
| Nhìn nhận tiền | Công cụ tạo ra giá trị và tự do | Mục đích cuối cùng hoặc nỗi lo thường trực |
| Nguồn thu nhập | Xây nhiều nguồn, ưu tiên tài sản | Phụ thuộc một nguồn lương |
| Chi tiêu | Trích tiết kiệm, đầu tư trước | Tiêu trước, để dành phần còn dư |
| Nợ | Vay để tạo dòng tiền | Vay để tiêu dùng |
| Học tập | Khoản đầu tư sinh lời | Khoản chi phí nên cắt |
| Rủi ro | Chủ động quản trị | Né tránh hoặc liều lĩnh |
Khác biệt này nằm ở cách ra quyết định, không nằm ở số tiền đang có. Bảy nguyên tắc dưới đây giúp biến từng dòng của bảng thành hành động.
4.2. Phân biệt rõ tài sản và tiêu sản
Robert Kiyosaki định nghĩa tài sản là thứ đưa tiền vào túi bạn, còn tiêu sản là thứ lấy tiền ra khỏi túi bạn. Căn hộ cho thuê có dòng tiền dương là tài sản, còn xe sang mua bằng tiền vay để thể hiện là tiêu sản. Hãy tự hỏi với mỗi thứ mình sở hữu: nó đang mang tiền vào hay lấy tiền ra mỗi tháng?
4.3. Trả cho mình trước
Người giàu trích một tỷ lệ cố định cho tiết kiệm và đầu tư ngay khi nhận thu nhập, thay vì tiêu trước rồi để dành phần còn lại. George S. Clason gợi ý trong “Người giàu có nhất thành Babylon” giữ lại ít nhất 10% mọi khoản thu. Cách dễ làm nhất là cài lệnh chuyển khoản tự động sang tài khoản tiết kiệm vào đúng ngày nhận lương.
4.4. Tận dụng sức mạnh của lãi kép
Lãi kép giúp tiền sinh ra tiền theo cấp số nhân, và biến số quan trọng nhất là thời gian. Giả sử bạn đầu tư đều 5 triệu đồng mỗi tháng với mức sinh lời giả định 8%/năm: sau 20 năm, tổng tiền góp là 1,2 tỷ đồng nhưng giá trị tích lũy có thể đạt khoảng 2,95 tỷ đồng, còn nếu chỉ đầu tư 10 năm, con số này chỉ khoảng 915 triệu đồng.
Warren Buffett mua cổ phiếu đầu tiên năm 11 tuổi, và phần lớn tài sản của ông được tạo ra sau tuổi 50. Bắt đầu sớm với số tiền nhỏ thường hiệu quả hơn bắt đầu muộn với số tiền lớn.
4.5. Xây dựng nhiều nguồn thu nhập
Người giàu kết hợp thu nhập chủ động (lương, lợi nhuận kinh doanh) với thu nhập thụ động (cổ tức, tiền cho thuê) để không phụ thuộc vào một nguồn duy nhất. Với chủ doanh nghiệp, nguyên tắc này còn áp dụng cho chính tổ chức: khi hơn một nửa doanh thu đến từ một khách hàng hoặc một kênh bán, doanh nghiệp đang mang rủi ro tập trung rất lớn.
4.6. Đầu tư vào bản thân trước tiên
Năng lực là tài sản tạo ra dòng tiền lâu dài nhất.Mr. Tony Dzung khởi nghiệp năm 2010 với 26 triệu đồng đi vay, và từ năm 2015 dành nhiều thời gian học tại Harvard, MIT Sloan, Wharton, SMU để ứng dụng vào phát triển HBR Holdings.
Mr. Tony Dzung từng chia sẻ: “Muốn đi nhanh hơn, hãy học trực tiếp từ những người đã làm được điều mình mong muốn.”
4.7. Phân biệt nợ tốt và nợ xấu
Nợ tốt tạo ra dòng tiền lớn hơn chi phí lãi vay, còn nợ xấu phục vụ tiêu dùng. Vay 1 tỷ đồng lãi 10%/năm để mua máy móc giúp tăng lợi nhuận 250 triệu đồng mỗi năm là khoản nợ đang làm việc cho bạn. Đây cũng là bản chất của việc dùngđòn bẩy tài chính có kiểm soát: lợi nhuận tạo ra từ khoản vay phải luôn lớn hơn lãi vay, và kỳ trả nợ phải khớp với thời điểm dòng tiền về.
4.8. Luôn chuẩn bị cho rủi ro
Người giàu không tránh rủi ro mà chủ động quản trị rủi ro bằng quỹ dự phòng, bảo hiểm và đa dạng hóa. Như Mr. Tony Dzung chia sẻ trong bài viết vềtư duy đầu tư của HBR: “Người có tư duy đầu tư dài hạn không sợ biến động, vì họ đã chuẩn bị để biến rủi ro thành lợi thế.”
>>> Xem thêm:TỰ DO TÀI CHÍNH: CÁCH XÂY DỰNG MỘT KẾ HOẠCH TÀI CHÍNH VỮNG MẠNH
5. Tư duy tài chính của chủ doanh nghiệp khác gì người làm thuê?
Tư duy tài chính của chủ doanh nghiệp khác ở chỗ họ phải quản lý hai “túi tiền” cá nhân và doanh nghiệp, nhìn dòng tiền thay vì chỉ nhìn lợi nhuận, và coi mọi khoản chi là khoản đầu tư đo lường được.
- Tách bạch tài chính cá nhân và tài chính doanh nghiệp
- Dòng tiền quan trọng hơn lợi nhuận trên giấy
- Đọc được ba báo cáo tài chính cốt lõi
- Coi mọi khoản chi là khoản đầu tư có ROI
- Lập kế hoạch tài chính và cấu trúc chi phí bền vững
5.1. Tách bạch tài chính cá nhân và tài chính doanh nghiệp
Sai lầm phổ biến ở doanh nghiệp nhỏ là rút tiền két chi tiêu gia đình, rồi dùng tiền cá nhân bù vào khi công ty thiếu. Khi hai dòng tiền trộn lẫn, bạn không thể biết doanh nghiệp thực sự lãi hay lỗ.
Cách xử lý là mở tài khoản riêng cho doanh nghiệp, tự trả cho mình mức lương cố định như một nhân sự và chỉ rút lợi nhuận sau khi chốt sổ theo kỳ. Khi đó, việc quản lý tài chính cá nhân cũng rõ ràng hơn.
5.2. Dòng tiền quan trọng hơn lợi nhuận trên giấy
Lợi nhuận cho biết doanh nghiệp có kiếm được tiền hay không, còn dòng tiền cho biết doanh nghiệp có đủ tiền để tồn tại hay không. Ví dụ một doanh nghiệp phân phối cho đại lý công nợ 60 ngày:
| Hạng mục | Theo báo cáo lãi lỗ | Theo dòng tiền thực tế |
| Doanh thu | 1.000 triệu đồng (ghi nhận khi xuất hàng) | 400 triệu đồng (khách mới trả một phần) |
| Giá vốn và chi phí | 900 triệu đồng | 850 triệu đồng (trả nhà cung cấp, lương, mặt bằng) |
| Kết quả | Lãi 100 triệu đồng | Âm 450 triệu đồng |
Trên báo cáo, doanh nghiệp lãi 100 triệu đồng, nhưng tài khoản thực tế hụt 450 triệu đồng. Nếu vẫn nhập hàng mở rộng, doanh nghiệp có thể không đủ tiền trả lương dù “đang lãi”, vì vậy bạn cần nắm vữngnguyên tắc quản lý dòng tiền trước khi nghĩ đến tăng trưởng.
Chỉ số giúp chủ doanh nghiệp nhìn ra vấn đề này sớm là chu kỳ chuyển đổi tiền mặt (Cash Conversion Cycle):
Chu kỳ chuyển đổi tiền mặt = Số ngày tồn kho + Số ngày thu tiền khách hàng – Số ngày trả tiền nhà cung cấp
Nếu hàng nằm kho 45 ngày, khách trả sau 60 ngày và bạn phải trả nhà cung cấp sau 15 ngày, chu kỳ là 45 + 60 – 15 = 90 ngày. Nghĩa là doanh nghiệp phải tự ứng vốn trong 90 ngày cho mỗi vòng bán hàng, và doanh thu càng tăng thì nhu cầu vốn lưu động càng phình to.
5.3. Đọc được ba báo cáo tài chính cốt lõi
Chủ doanh nghiệp không cần làm kế toán, nhưng phải đọc được ba báo cáo sau:
- Báo cáo kết quả kinh doanh: Cho biết doanh nghiệp lãi hay lỗ và chi phí nào đang “ăn” vào lợi nhuận. Bạn có thể tham khảo cách lậpbáo cáo P&L đơn giản.
- Bảng cân đối kế toán: Cho biết doanh nghiệp sở hữu gì, nợ ai và vốn chủ sở hữu còn bao nhiêu.
- Báo cáo lưu chuyển tiền tệ: Cho biết tiền thực sự đến từ đâu, đi về đâu.
Nếu chưa có sổ sách bài bản, hãy bắt đầu từquy trình lập báo cáo tài chính.
5.4. Coi mọi khoản chi là khoản đầu tư có ROI
Nhà quản trị không hỏi “khoản này tốn bao nhiêu” mà hỏi “khoản này mang lại bao nhiêu”. Chi 100 triệu đồng cho marketing tạo ra 400 triệu đồng lợi nhuận gộp là khoản nên tăng, còn phần mềm không ai dùng là khoản cần cắt.
Công thức: ROI = (Lợi nhuận thu được – Chi phí đầu tư) / Chi phí đầu tư x 100%
Với ví dụ trên, ROI của khoản chi marketing là (400 – 100) / 100 x 100% = 300%. Cách nhìn này giúp bạntối ưu hóa chi phí trong doanh nghiệp thay vì cắt giảm đồng loạt.
5.5. Lập kế hoạch tài chính và cấu trúc chi phí bền vững
Doanh nghiệp có tư duy tài chính tốt luôn có ngân sách theo quý, theo dõi chênh lệch kế hoạch và thực tế hằng tháng, đồng thời tách chi phí cố định và biến đổi để biết điểm hòa vốn.
Doanh thu hòa vốn = Chi phí cố định / Tỷ lệ lãi trên biến phí
Ví dụ một chuỗi F&B có chi phí cố định 150 triệu đồng mỗi tháng (mặt bằng, lương cứng, khấu hao) và sau khi trừ nguyên liệu, bao bì, phí nền tảng thì còn lại 30% trên mỗi đồng doanh thu. Doanh thu hòa vốn là 150 / 30% = 500 triệu đồng mỗi tháng; mọi quyết định mở thêm điểm bán đều nên được kiểm tra lại bằng con số này. Bạn có thể tham khảoquy trình lập kế hoạch tài chính doanh nghiệp 5 bước để bắt đầu.
HBR hiểu rằng nhiều chủ doanh nghiệp vẫn đau đầu vì lãi trên sổ sách nhưng luôn thiếu tiền mặt. Nếu bạn đang ở tình trạng đó, bộtài liệu quản trị doanh nghiệp miễn phí của HBR là điểm khởi đầu phù hợp để tự rà soát.
6. Cách rèn luyện tư duy tài chính: 6 bước từ A-Z
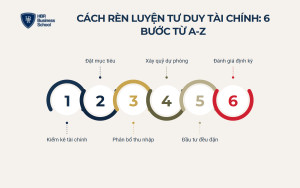
Rèn luyện tư duy tài chính là quá trình biến nhận thức thành thói quen qua 6 bước sau:
- Bước 1: Kiểm kê tài chính và niềm tin về tiền
- Bước 2: Đặt mục tiêu tài chính cụ thể
- Bước 3: Phân bổ thu nhập theo nguyên tắc rõ ràng
- Bước 4: Xây dựng quỹ dự phòng
- Bước 5: Bắt đầu đầu tư sớm và đều đặn
- Bước 6: Đánh giá định kỳ và học tập liên tục
Bước 1: Kiểm kê tài chính và niềm tin về tiền
Ghi lại thu nhập, chi tiêu, tài sản và nợ để tính tài sản ròng. Song song, viết ra vài câu bạn thường nghe về tiền từ nhỏ và tự hỏi tư duy về tiền đó còn phục vụ mục tiêu của bạn không.
Bước 2: Đặt mục tiêu tài chính cụ thể
Mục tiêu cần đo lường được và có thời hạn (SMART). Thay vì “muốn có nhiều tiền hơn”, hãy viết “tích lũy 600 triệu đồng trong 3 năm để mở chi nhánh thứ hai”, rồi chia ngược ra khoảng 16,7 triệu đồng cần để dành mỗi tháng.
Bước 3: Phân bổ thu nhập theo nguyên tắc rõ ràng
Hai phương pháp quản lý tài chính cá nhân dễ áp dụng nhất là quy tắc 50/30/20 của Elizabeth Warren và 6 chiếc hũ của T. Harv Eker (“Bí mật tư duy triệu phú”). Với thu nhập 50 triệu đồng mỗi tháng, 6 chiếc hũ được phân bổ như sau:
| Chiếc hũ | Tỷ lệ | Số tiền/tháng |
| Chi tiêu thiết yếu (NEC) | 55% | 27,5 triệu đồng |
| Tự do tài chính (FFA) | 10% | 5 triệu đồng |
| Tiết kiệm dài hạn (LTSS) | 10% | 5 triệu đồng |
| Giáo dục (EDU) | 10% | 5 triệu đồng |
| Hưởng thụ (PLAY) | 10% | 5 triệu đồng |
| Cho đi (GIVE) | 5% | 2,5 triệu đồng |
Tỷ lệ có thể điều chỉnh, nhưng nguyên tắc cốt lõi là mỗi đồng tiền đều phải có “nhiệm vụ” trước khi được tiêu.
Bước 4: Xây dựng quỹ dự phòng
Với cá nhân, quỹ dự phòng nên bằng 3 đến 6 tháng chi phí thiết yếu, giữ ở kênh thanh khoản cao. Với doanh nghiệp, nên duy trì tiền mặt đủ trang trải ít nhất 3 tháng chi phí cố định như lương, mặt bằng, lãi vay. Chẳng hạn, doanh nghiệp có chi phí cố định 150 triệu đồng mỗi tháng cần giữ tối thiểu khoảng 450 triệu đồng tiền mặt dự phòng.
Bước 5: Bắt đầu đầu tư sớm và đều đặn
Chỉ đầu tư sau khi đã có quỹ dự phòng, bắt đầu từ các kênh bạn hiểu rõ và góp đều đặn mỗi tháng thay vì cố gắng đoán đỉnh đáy. Ví dụ lãi kép ở mục 4.4 chỉ mang tính minh họa; trước khi xuống tiền, bạn nên tìm hiểuchiến lược phân bổ vốn ngắn hạn và dài hạn phù hợp với khẩu vị rủi ro.
Bước 6: Đánh giá định kỳ và học tập liên tục
Mỗi tháng, dành 30 phút so sánh chi tiêu với kế hoạch. Với chủ doanh nghiệp, buổi họp tài chính hằng tháng để xem cácchỉ số đo lường hiệu quả kinh doanh nên trở thành nghi thức quản trị bắt buộc.
7. Những sai lầm thường gặp khi xây dựng tư duy tài chính
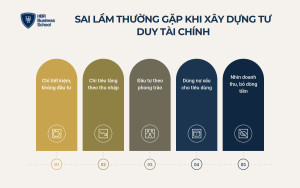
Phần lớn sai lầm tài chính đến từ thói quen tưởng chừng vô hại. Dưới đây là 5 sai lầm phổ biến nhất:
- Chỉ tiết kiệm mà không đầu tư: Tiền để yên bị lạm phát bào mòn sức mua.
- Tăng chi tiêu ngay khi thu nhập tăng: “Lạm phát lối sống” khiến thu nhập gấp đôi nhưng tài sản ròng gần như không đổi.
- Đầu tư theo phong trào: Xuống tiền vì bạn bè đều đầu tư, không hiểu sản phẩm và không có kế hoạch cắt lỗ.
- Dùng nợ xấu cho tiêu dùng: Trả góp liên tục “khóa” thu nhập tương lai vào những khoản không tạo ra giá trị.
- Nhìn doanh thu thay vì dòng tiền: Doanh thu tăng nóng kèm công nợ lớn có thể khiến doanh nghiệp cạn tiền mặt ngay lúc tưởng như thành công nhất.
8. Khi nào bạn cần nâng cấp tư duy tài chính?
Bạn cần nâng cấp tư duy tài chính khi thu nhập tăng nhưng tài sản không tăng, hoặc doanh thu tăng nhưng luôn căng thẳng tiền mặt:
- Khi cuối tháng không biết tiền đã đi đâu: Bạn chưa có hệ thống ghi chép và phân bổ thu nhập.
- Khi chưa có quỹ dự phòng đủ 3 tháng: Chỉ một biến cố nhỏ cũng có thể đẩy bạn vào thế bị động.
- Khi doanh nghiệp lãi nhưng thường thiếu tiền trả lương: Bạn cần quản trị dòng tiền và công nợ bài bản hơn.
- Khi quyết định chi tiêu lớn đều dựa vào cảm giác: Bạn không biết khoản nào đang thực sự tạo ra giá trị.
- Khi chuẩn bị mở rộng hoặc gọi vốn: Nhà đầu tư và ngân hàng sẽ đánh giá doanh nghiệp qua các con số.
Nếu cần đồng hành sâu hơn để giải quyết tận gốc bài toán tăng trưởng, chương trìnhBusiness Master (Tư vấn doanh nghiệp) do Mr. Tony Dzung trực tiếp dẫn dắt sẽ sát cánh cùng doanh nghiệp của anh/chị trong 2 năm. Như Mr. Tony Dzung chia sẻ: “HBR không phải là nơi cung cấp lý thuyết suông. Tại đây, tôi mang đến các giải pháp và công cụ thực tế để các doanh nghiệp có thể ứng dụng ngay vào việc tháo gỡ các vấn đề của mình.”
Để lại thông tin ngay hôm nay để đội ngũ Trường Doanh nhân HBR tư vấn 1:1 miễn phí cho anh/chị!
9. Câu hỏi thường gặp về tư duy tài chính
9.1. Tư duy tài chính có học được không?
Có. Tư duy tài chính có thể thay đổi thông qua học kiến thức nền tảng, điều chỉnh niềm tin về tiền và rèn luyện thói quen quản lý tài chính cá nhân đều đặn trong ít nhất 3 đến 6 tháng.
9.2. Tư duy tài chính cá nhân và doanh nghiệp khác nhau thế nào?
Tư duy tài chính cá nhân tập trung vào chi tiêu, tiết kiệm và đầu tư của gia đình, còn tư duy tài chính doanh nghiệp đòi hỏi thêm năng lực quản trị dòng tiền, đọc báo cáo tài chính và kiểm soát chi phí của cả tổ chức.
Kết luận
Tóm lại, tư duy tài chính là gì không chỉ là câu hỏi về định nghĩa mà là câu hỏi về cách bạn đang sống cùng đồng tiền mỗi ngày. Khi áp dụng 7 nguyên tắc cốt lõi và kiên trì 6 bước rèn luyện, bạn sẽ dần làm chủ cả tài chính cá nhân lẫn dòng tiền doanh nghiệp. Lãi kép không chỉ đúng với tiền mà còn đúng với thói quen, nên hãy bắt đầu ngay hôm nay.