Thu nhập tăng, doanh thu tăng nhưng cuối năm tiền vẫn không giữ lại được là tình trạng của rất nhiều người đi làm lẫn chủ doanh nghiệp. Hiểu đúng tài sản và tiêu sản là gì giúp bạn nhận ra dòng tiền đang rò rỉ ở đâu và nên dồn nguồn lực vào đâu. Cùng tìm hiểu ngay!
1. Tài sản và tiêu sản là gì?
Tài sản là thứ bạn sở hữu và đưa tiền vào túi bạn, còn tiêu sản là thứ bạn sở hữu nhưng liên tục lấy tiền ra khỏi túi bạn. Đây là cách hiểu theo tư duy dòng tiền, khác với định nghĩa tài sản trong kế toán mà nhiều người vẫn nhầm lẫn.
Để trả lời trọn vẹn câu hỏi tài sản và tiêu sản là gì, bạn cần nắm 5 nội dung sau:
- Tài sản là gì
- Tiêu sản là gì
- Nguồn gốc của khái niệm tài sản và tiêu sản
- 3 mô hình dòng tiền của người nghèo, trung lưu và người giàu
- Sự khác nhau giữa tài sản kế toán và tài sản theo tư duy dòng tiền
1.1. Tài sản là gì?
Tài sản là những thứ bạn sở hữu tạo ra dòng tiền dương hoặc tăng giá trị theo thời gian, kể cả khi bạn không trực tiếp làm việc. Khi trả lời câu hỏi tài sản là gì, tiêu chí quyết định là món đồ có sinh ra thu nhập hay không, không phải giá tiền.
Theo tư duy dòng tiền, tài sản thường chia thành 3 nhóm:
- Tài sản tài chính: Cổ phiếu trả cổ tức, trái phiếu, chứng chỉ quỹ, tiền gửi có lãi.
- Tài sản vật chất sinh lời: Bất động sản cho thuê, máy móc sản xuất, phương tiện chạy dịch vụ có doanh thu lớn hơn chi phí duy trì.
- Tài sản vô hình: Thương hiệu, bản quyền, dữ liệu khách hàng, hệ thống quy trình và tri thức của chính bạn, khó định giá nhất nhưng thường bền vững nhất.
Đây là nền móng để tiến tớitự do tài chính.
1.2. Tiêu sản là gì?
Tiêu sản là những thứ bạn bỏ tiền ra sở hữu nhưng giá trị giảm dần theo thời gian và còn đòi hỏi thêm chi phí để duy trì. Chúng có thể mang lại tiện nghi hoặc cảm xúc, nhưng không tạo ra dòng tiền cho người sở hữu.
Không phải tiêu sản nào cũng cần loại bỏ. Khi xét tiêu sản là gì, bạn nên chia chúng thành 3 tầng để xử lý đúng:
- Tiêu sản thiết yếu: Nhà để ở, phương tiện đi lại, bảo hiểm sức khỏe, cần giữ ở mức vừa đủ.
- Tiêu sản hỗ trợ tạo thu nhập: Máy tính, điện thoại, xe phục vụ công việc, nên được khai thác tối đa.
- Tiêu sản cảm xúc: Hàng hiệu, đồ công nghệ đời mới, gói thuê bao ít dùng, cần kiểm soát chặt nhất.
1.3. Khái niệm tài sản và tiêu sản bắt nguồn từ đâu?
Cặp khái niệm tài sản và tiêu sản trở nên phổ biến nhờ cuốn Rich Dad Poor Dad (Cha giàu cha nghèo) của Robert Kiyosaki và Sharon Lechter, tự xuất bản lần đầu năm 1997. Trong sách, “asset” được dịch là tài sản, còn “liability” được dịch là tiêu sản.
Theo tạp chí Entrepreneur (2023), cuốn sách đã bán hơn 32 triệu bản bằng 51 ngôn ngữ tại 109 quốc gia. Kiyosaki cũng đưa ra một cách đo sự giàu có rất thực tế: số ngày bạn có thể duy trì mức sống hiện tại nếu ngừng làm việc từ hôm nay.
1.4. 3 mô hình dòng tiền của người nghèo, trung lưu và người giàu
Theo Kiyosaki, khác biệt giữa người nghèo, trung lưu và người giàu không nằm ở mức thu nhập, mà ở việc tiền kiếm được chảy vào đâu.
| Nhóm | Dòng tiền đi như thế nào | Kết quả |
| Người nghèo | Thu nhập từ lương chảy thẳng vào chi phí sinh hoạt | Hết tháng là hết tiền |
| Tầng lớp trung lưu | Thu nhập tăng thì mua thêm nhà, xe bằng tiền vay, tạo thêm khoản trả góp | Thu nhập cao nhưng áp lực nợ lớn |
| Người giàu | Thu nhập được dùng để mua tài sản, tài sản tạo ra tiền trang trải chi phí | Tiền tự sinh ra tiền |
Cái bẫy nằm ở tầng lớp trung lưu: họ nghĩ mình đang mua tài sản, nhưng mỗi khoản trả góp lại khiến dòng tiền căng hơn, phụ thuộc lãi suất hơn và buộc họ phải làm việc nhiều hơn chỉ để duy trì những gì đang có.
1.5. Tài sản trong kế toán khác gì tài sản theo tư duy dòng tiền?
Trong kế toán, tài sản là mọi nguồn lực doanh nghiệp kiểm soát và có thể mang lại lợi ích kinh tế, gồm cả ô tô, văn phòng hay hàng tồn kho. Còn theo tư duy dòng tiền, chỉ những thứ đang thực sự đưa tiền về mới được gọi là tài sản.
| Tiêu chí | Tài sản trong kế toán | Tài sản theo tư duy dòng tiền |
| Cách xác định | Nguồn lực doanh nghiệp sở hữu hoặc kiểm soát | Thứ đang tạo ra dòng tiền dương |
| Ô tô công ty | Ghi nhận là tài sản cố định | Là tiêu sản nếu chỉ phục vụ đi lại của lãnh đạo |
| Hàng tồn kho | Ghi nhận là tài sản ngắn hạn | Là tiêu sản nếu tồn lâu, chiếm vốn, tốn kho bãi |
“Tiêu sản” không phải thuật ngữ kế toán; khái niệm gần nhất trên bảng cân đối kế toán là “nợ phải trả”. Tư duy dòng tiền là công cụ ra quyết định, không thay thế chuẩn mực kế toán.
2. Phân biệt tài sản và tiêu sản qua 5 tiêu chí
Khi đã hiểu tài sản và tiêu sản là gì, cách nhanh nhất để phân biệt là nhìn hướng dòng tiền sau khi mua: tiền chảy về bạn là tài sản, chảy khỏi bạn là tiêu sản. Hãy đối chiếu theo 5 tiêu chí:
- Hướng dòng tiền
- Giá trị theo thời gian
- Chi phí duy trì
- Mục đích sử dụng
- Tác động đến tài sản ròng
| Tiêu chí | Tài sản | Tiêu sản |
| Hướng dòng tiền | Đưa tiền vào túi chủ sở hữu | Kéo tiền ra khỏi túi chủ sở hữu |
| Giá trị theo thời gian | Tăng hoặc giữ ổn định | Giảm dần, thường giảm nhanh |
| Chi phí duy trì | Được bù đắp bởi thu nhập nó tạo ra | Phải lấy từ thu nhập khác để chi trả |
| Mục đích sử dụng | Đầu tư, khai thác, sinh lời | Tiêu dùng, tiện nghi, thể hiện bản thân |
| Tác động đến tài sản ròng | Làm tài sản ròng tăng lên | Làm tài sản ròng giảm đi |
| Ví dụ | Căn hộ cho thuê có lãi, cổ phiếu trả cổ tức | Xe đi lại mua trả góp, đồ hiệu, điện thoại đời mới |
2.1. Phân tích chi tiết 5 tiêu chí phân biệt tài sản và tiêu sản
1 – Hướng dòng tiền: Đây là tiêu chí quyết định. Một căn nhà cho thuê thu 15 triệu đồng mỗi tháng nhưng phải trả lãi vay 20 triệu đồng mỗi tháng vẫn đang là tiêu sản, dù trên giấy tờ nó có giá trị lớn.
2 – Giá trị theo thời gian: Tăng giá trên giấy chưa phải tiền thật cho tới khi bạn bán hoặc khai thác được.
3 – Chi phí duy trì: Cần cộng đủ chi phí ẩn như bảo dưỡng, thuế, phí quản lý trước khi kết luận.
4 – Mục đích sử dụng: Dùng để khai thác có thể là tài sản, dùng để tiêu dùng là tiêu sản.
5 – Tác động đến tài sản ròng: Tài sản ròng (tổng tài sản trừ tổng nợ) giảm dần qua từng năm là tín hiệu rõ ràng của tiêu sản.
Phép thử 1 câu hỏi để phân biệt tài sản và tiêu sản
Hãy tự hỏi: “Nếu ngày mai tôi ngừng làm việc, thứ này sẽ bỏ tiền vào túi tôi hay lấy tiền ra khỏi túi tôi?”. Câu trả lời thứ nhất là tài sản, câu trả lời thứ hai là tiêu sản, bất kể món đồ đó đắt hay rẻ.
3. Ví dụ về tài sản và tiêu sản trong đời sống
Ví dụ về tài sản và tiêu sản giúp bạn nhận diện nhanh khoản nào đang sinh lời, khoản nào đang tiêu hao, dù cùng một thứ vẫn có thể đổi vai tùy cách sử dụng.
- Ví dụ về tài sản cá nhân
- Ví dụ về tiêu sản cá nhân
- Trường hợp một món đồ vừa là tài sản vừa là tiêu sản
3.1. Ví dụ về tài sản cá nhân
- Bất động sản cho thuê có dòng tiền dương: Tiền thuê lớn hơn tổng lãi vay, thuế, sửa chữa và thời gian trống phòng.
- Cổ phiếu, chứng chỉ quỹ nắm giữ dài hạn: Sinh lời qua cổ tức và tăng trưởng của doanh nghiệp. Bạn có thể tham khảochiến lược đầu tư cổ phiếu dài hạn để hạn chế rủi ro ngắn hạn.
- Sản phẩm số và bản quyền: Khóa học trực tuyến, sách, phần mềm làm một lần nhưng bán được nhiều lần, tạo rathu nhập thụ động.
- Doanh nghiệp tự vận hành: Tạo lợi nhuận kể cả khi chủ không trực tiếp có mặt.
3.2. Ví dụ về tiêu sản cá nhân
- Xe cá nhân mua trả góp: Vừa mất giá, vừa phát sinh lãi vay, xăng dầu, bảo dưỡng, bảo hiểm.
- Nhà ở vay nợ vượt khả năng chi trả: Không tạo thu nhập, trong khi khoản trả góp chiếm phần lớn thu nhập hàng tháng.
3.3. Cùng một món đồ, khi nào là tài sản, khi nào là tiêu sản?
Một món đồ là tài sản khi thu nhập nó tạo ra lớn hơn toàn bộ chi phí sở hữu, và là tiêu sản khi ngược lại. Ô tô là ví dụ rõ nhất.
Ví dụ minh họa với một chiếc ô tô 800 triệu đồng
Bảng dưới tách riêng dòng tiền mặt và phần mất giá, vì khấu hao không phải khoản tiền chi ra hàng tháng nhưng vẫn là chi phí thật khi bạn bán xe. Các con số mang tính minh họa:
| Khoản mục mỗi tháng | Dùng để đi lại | Cho thuê tự lái |
| Doanh thu từ xe | 0 đồng | 18 triệu đồng |
| Chi tiền mặt: xăng, bảo dưỡng, bảo hiểm, gửi xe, phí nền tảng | 6 triệu đồng | 6 triệu đồng |
| Dòng tiền mặt | Âm 6 triệu đồng | Dương 12 triệu đồng |
| Mất giá ước tính | 8 triệu đồng | 9 triệu đồng |
| Kết quả sau khi tính mất giá | Âm 14 triệu đồng | Dương 3 triệu đồng |
Cùng một chiếc xe, cách dùng thứ nhất khiến bạn mất khoảng 168 triệu đồng mỗi năm, cách thứ hai mang về khoảng 36 triệu đồng. Tài sản hay tiêu sản nằm ở cách bạn vận hành, không nằm ở món đồ.
4. Tài sản và tiêu sản trong doanh nghiệp: góc nhìn cho chủ SME
Tài sản và tiêu sản trong doanh nghiệp được phân biệt bằng cùng nguyên tắc: tài sản giúp tổ chức tạo ra dòng tiền ổn định, tiêu sản chiếm vốn nhưng không tạo ra doanh thu hay lợi nhuận. Đây là nơi chủ doanh nghiệp mất tiền nhiều nhất nhưng ít được nhắc tới.
- Những tiêu sản “đội lốt” tài sản trong doanh nghiệp
- Những tài sản thật giúp doanh nghiệp tự tạo dòng tiền
- 3 chỉ số giúp chủ doanh nghiệp phát hiện tiêu sản
- Tình huống minh họa: doanh nghiệp có lãi nhưng thiếu tiền
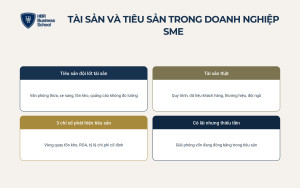
4.1. Những tiêu sản “đội lốt” tài sản trong doanh nghiệp
- Văn phòng rộng vượt nhu cầu: Mặt bằng lớn để “cho ra dáng” nhưng làm phình chi phí cố định.
- Xe công ty phục vụ hình ảnh lãnh đạo: Là tài sản cố định trên sổ sách nhưng không đóng góp trực tiếp vào doanh thu.
- Hàng tồn kho chậm luân chuyển: Nhập nhiều để hưởng chiết khấu rồi tồn nhiều tháng, chiếm vốn lưu động.
- Ngân sách quảng cáo không đo lường: Chi đều mỗi tháng nhưng không biết khoản nào tạo ra khách hàng.
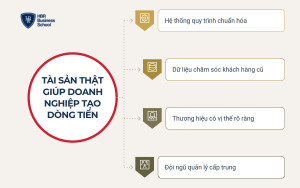
4.2. Những tài sản thật giúp doanh nghiệp tự tạo dòng tiền
- Hệ thống quy trình chuẩn hóa: Giúp doanh nghiệp vận hành trơn tru và không phụ thuộc vào một vài cá nhân.
- Dữ liệu và hệ thống chăm sóc khách hàng cũ: Tăng tỷ lệ mua lại.
- Thương hiệu có vị thế rõ ràng: Bán được giá tốt thay vì cạnh tranh bằng giảm giá.
- Đội ngũ quản lý cấp trung có năng lực: Giúp chủ doanh nghiệp rút khỏi sự vụ để tập trung vào chiến lược.
4.3. 3 chỉ số giúp chủ doanh nghiệp phát hiện tiêu sản
Chủ doanh nghiệp có thể dùng 3 chỉ số cơ bản để biết tiền đang bị giữ chân ở đâu:
Vòng quay hàng tồn kho = Giá vốn hàng bán / Hàng tồn kho bình quân
ROA = Lợi nhuận sau thuế / Tổng tài sản bình quân
Tỷ lệ chi phí cố định = Tổng chi phí cố định / Doanh thu
Vòng quay tồn kho giảm nghĩa là hàng nằm kho lâu hơn; ROA thấp nghĩa là tài sản trên sổ sách sinh lời kém; tỷ lệ chi phí cố định tăng nhanh hơn doanh thu là dấu hiệu tiêu sản đang phình ra.
4.4. Tình huống minh họa: doanh nghiệp có lãi nhưng thiếu tiền
Doanh nghiệp có thể báo lãi nhưng vẫn thiếu tiền mặt vì lợi nhuận đang “đóng băng” trong hàng tồn kho, công nợ phải thu hoặc các khoản đầu tư không sinh lời. Tình huống giả định dưới đây là bức tranh khá điển hình của một doanh nghiệp phân phối 30 nhân sự, doanh thu 20 tỷ đồng và lợi nhuận sau thuế 1,2 tỷ đồng mỗi năm:
| Khoản mục | Hiện trạng | Điều chỉnh |
| Tổng tài sản | 15 tỷ đồng, ROA 8% | Còn khoảng 11,5 tỷ đồng, ROA khoảng 10% |
| Hàng tồn trên 6 tháng | 2 tỷ đồng | Xả hàng, thu về khoảng 1,6 tỷ đồng |
| Xe giám đốc | 1,5 tỷ đồng | Bán lại khoảng 900 triệu đồng, chuyển sang thuê xe theo chuyến |
| Văn phòng | 300m², dùng khoảng 60% | Cho thuê lại 100m² |
Doanh nghiệp chấp nhận lỗ một lần khoảng 1 tỷ đồng so với giá trị sổ sách, đổi lại giải phóng khoảng 2,5 tỷ đồng để trả bớt nợ vay. Với lãi suất giả định 9%/năm, doanh nghiệp tiết kiệm khoảng 225 triệu đồng tiền lãi mỗi năm, chưa kể tiền cho thuê lại văn phòng.
Vì vậy, chủ doanh nghiệp không nên chỉ đọcbáo cáo P&L mà cần đối chiếu thêm bảng cân đối kế toán và báo cáo lưu chuyển tiền tệ. Chỉ sốlợi nhuận sau thuế EAT cao chưa chắc đồng nghĩa với dòng tiền khỏe, nhất là khi áp lực thị trường đang lớn. Theo số liệu Cục Thống kê được VCCI dẫn lại, năm 2025 trung bình mỗi tháng có khoảng 18.900 doanh nghiệp rút lui khỏi thị trường.
>>> XEM THÊM:5 BƯỚC LẬP KẾ HOẠCH KINH DOANH CHI TIẾT VÀ BÀI BẢN CHO DOANH NGHIỆP
Nếu doanh nghiệp của anh/chị đang ở giai đoạn doanh thu tăng nhưng tiền không tăng, rất có thể tổ chức đang tích lũy tiêu sản nhanh hơn tài sản. Anh/chị có thể để lại thông tin để đội ngũ chuyên gia Trường Doanh nhân HBR tư vấn 1:1 miễn phí về lộ trình xây dựng hệ thống phù hợp với giai đoạn phát triển của doanh nghiệp.
5. Cách biến tiêu sản thành tài sản: 6 bước áp dụng ngay
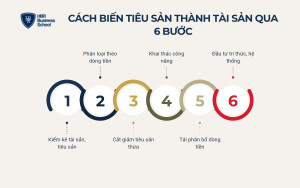
Để biến tiêu sản thành tài sản, bạn cần kiểm kê, phân loại theo dòng tiền, cắt bớt tiêu sản thừa, khai thác phần còn lại và dồn tiền dư vào tài sản sinh lời. Quy trình sau áp dụng cho cả cá nhân lẫn doanh nghiệp.
- Bước 1: Kiểm kê toàn bộ tài sản và tiêu sản
- Bước 2: Phân loại theo dòng tiền thực tế
- Bước 3: Cắt giảm hoặc thanh lý tiêu sản không tạo giá trị
- Bước 4: Khai thác công năng của tiêu sản để tạo thu nhập
- Bước 5: Tái phân bổ dòng tiền vào tài sản sinh lời
- Bước 6: Đầu tư vào tài sản vô hình là tri thức và hệ thống
Bước 1: Kiểm kê toàn bộ tài sản và tiêu sản
Liệt kê mọi thứ đang sở hữu kèm khoản nợ đi kèm theo mẫu bảng sau:
| Khoản mục | Giá trị hiện tại | Thu nhập tạo ra mỗi tháng | Chi phí duy trì mỗi tháng |
| Căn hộ cho thuê | 2,5 tỷ đồng | 12 triệu đồng | 9 triệu đồng |
| Xe đi lại | 700 triệu đồng | 0 đồng | 7 triệu đồng |
| Kho hàng tồn trên 6 tháng | 400 triệu đồng | 0 đồng | 5 triệu đồng |
Bước 2: Phân loại theo dòng tiền thực tế
Lấy thu nhập trừ chi phí duy trì của từng khoản mục: kết quả dương là tài sản, kết quả âm là tiêu sản. Trong bảng mẫu, căn hộ dương 3 triệu đồng là tài sản, còn xe và kho hàng tồn là tiêu sản. Sau đó xếp các tiêu sản vào 3 tầng: thiết yếu, hỗ trợ tạo thu nhập và cảm xúc.
Bước 3: Cắt giảm hoặc thanh lý tiêu sản không tạo giá trị
Ưu tiên xử lý tiêu sản cảm xúc trước: bán lại khi còn giá, dừng thuê bao ít dùng. Trong doanh nghiệp, đây là lúc xả hàng tồn chậm luân chuyển, thu hẹp mặt bằng dư thừa và dừng kênh quảng cáo không đo lường được.
Bước 4: Khai thác công năng của tiêu sản để tạo thu nhập
Tầng tiêu sản hỗ trợ tạo thu nhập có thể chuyển vai, như cho thuê lại phòng trống, kho bãi hoặc thiết bị đang để không.
Bước 5: Tái phân bổ dòng tiền vào tài sản sinh lời
Tiền giải phóng nên chuyển sang tài sản thay vì quay lại tiêu dùng. Với cá nhân, quy tắc 50/30/20 trong cuốn All Your Worth (2005) của Elizabeth Warren và Amelia Warren Tyagi là điểm khởi đầu dễ áp dụng: 50% thu nhập cho nhu cầu thiết yếu, 30% cho mong muốn cá nhân và 20% cho tiết kiệm, đầu tư.
Để theo dõi tiến độ, bạn có thể dùng chỉ số sau:
Chỉ số tự do tài chính = Thu nhập từ tài sản mỗi tháng / Chi phí sinh hoạt mỗi tháng
Chỉ số đạt 100% nghĩa là tài sản đã đủ nuôi toàn bộ chi phí. Tham khảo thêm cáchphân bổ vốn đầu tư ngắn hạn và dài hạn để cân bằng giữa an toàn và tăng trưởng.
>>> XEM THÊM:ĐẦU TƯ GÌ ĐỂ TIỀN ĐẺ RA TIỀN? LỘ TRÌNH ĐẦU TƯ SINH LỜI HIỆU QUẢ
Bước 6: Đầu tư vào tài sản vô hình là tri thức và hệ thống
Tài sản bền vững nhất là năng lực của bạn và hệ thống của doanh nghiệp. Hành trình củaMr. Tony Dzung là một minh chứng: anh khởi nghiệp năm 2010 với 26 triệu đồng vốn vay trong căn phòng trọ chưa đầy 30m², rồi liên tục đầu tư học tập tại Harvard, MIT Sloan, Wharton và SMU để nâng cấp tư duy quản trị.
Khoản đầu tư đó giúp anh xây dựng HBR Holdings với 4 thương hiệu giáo dục vận hành song song. Với doanh nghiệp, đầu tư vào quy trình, đội ngũ và năng lực lãnh đạo là cách biến chi phí hôm nay thành dòng tiền nhiều năm sau.
6. Những sai lầm thường gặp khi phân biệt tài sản và tiêu sản
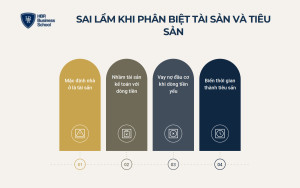
Sai lầm phổ biến nhất khi phân biệt tài sản và tiêu sản là đánh giá theo giá trị món đồ thay vì dòng tiền nó tạo ra:
- Mặc định nhà ở là tài sản: Nhà để ở không tạo thu nhập và còn phát sinh chi phí, nên xét theo dòng tiền nó là tiêu sản thiết yếu, dù vẫn là nhu cầu chính đáng.
- Nhầm tài sản kế toán với tài sản dòng tiền: Thấy tài sản cố định tăng trên sổ sách mà không kiểm tra chúng có tạo ra doanh thu.
- Vay nợ mua tài sản đầu cơ khi dòng tiền yếu: Khi lãi suất đảo chiều, tài sản mua bằng đòn bẩy dễ thành gánh nặng, như cảnh báo trong bài viết vềchu kỳ xén lông cừu.
- Chủ doanh nghiệp tự biến thời gian của mình thành tiêu sản: Ôm mọi việc sự vụ thay vì xây hệ thống. Nội dungquản trị hiệu suất và thời gian của CEO sẽ giúp bạn nhìn rõ vấn đề này.
7. Xây dựng tài sản hệ thống cho doanh nghiệp cùng Trường Doanh nhân HBR
Nhiều chủ doanh nghiệp hiểu tài sản và tiêu sản trong tài chính cá nhân nhưng lúng túng khi áp dụng vào doanh nghiệp: doanh thu tăng mà tiền không giữ lại được, người chủ vẫn phải có mặt ở mọi quyết định. Gốc rễ thường là doanh nghiệp chưa có hệ thống quản trị giúp tiền được đầu tư đúng chỗ.
Với hơn 16 năm trực tiếp vận hành hệ sinh thái HBR Holdings, Mr. Tony Dzung cùng đội ngũ chuyên gia Trường Doanh nhân HBR đã đồng hành cùng nhiều chủ doanh nghiệp SME tái cấu trúc hệ thống vận hành. Chương trìnhBusiness Master đồng hành cùng anh/chị trong 2 năm, giúp anh/chị xây dựng doanh nghiệp vận hành bằng hệ thống thay vì phụ thuộc vào cá nhân người chủ.
“HBR không phải là nơi cung cấp lý thuyết suông. Tại đây, tôi mang đến các giải pháp và công cụ thực tế để các doanh nghiệp có thể ứng dụng ngay vào việc tháo gỡ các vấn đề của mình.”Mr. Tony Dzung
Anh/chị có thể xem lịchworkshop đào tạo doanh nghiệp sắp diễn ra hoặc để lại thông tin để đội ngũ HBR tư vấn chương trình phù hợp với giai đoạn phát triển của doanh nghiệp mình.
8. Câu hỏi thường gặp về tài sản và tiêu sản
8.1. Nhà ở là tài sản hay tiêu sản?
Theo tư duy dòng tiền, nhà để ở là tiêu sản vì không tạo thu nhập và phát sinh chi phí duy trì. Nhà trở thành tài sản khi được cho thuê với dòng tiền dương hoặc khi bạn bán ra có lãi.
8.2. Có nên hoàn toàn không mua tiêu sản?
Không cần thiết, vì tiêu sản thiết yếu vẫn phục vụ nhu cầu sống và làm việc. Điều quan trọng là để tài sản tạo đủ dòng tiền chi trả cho tiêu sản, thay vì dùng tiền lương hoặc tiền vay.
Kết luận
Tóm lại, hiểu tài sản và tiêu sản là gì chính là hiểu tiền của bạn đang chảy về đâu. Tài sản đưa tiền vào túi bạn, tiêu sản kéo tiền ra, và cùng một món đồ có thể đổi vai tùy cách bạn khai thác. Với chủ doanh nghiệp, tài sản giá trị nhất không phải văn phòng hay xe công ty, mà là hệ thống, đội ngũ và năng lực quản trị giúp doanh nghiệp tự tạo dòng tiền bền vững.